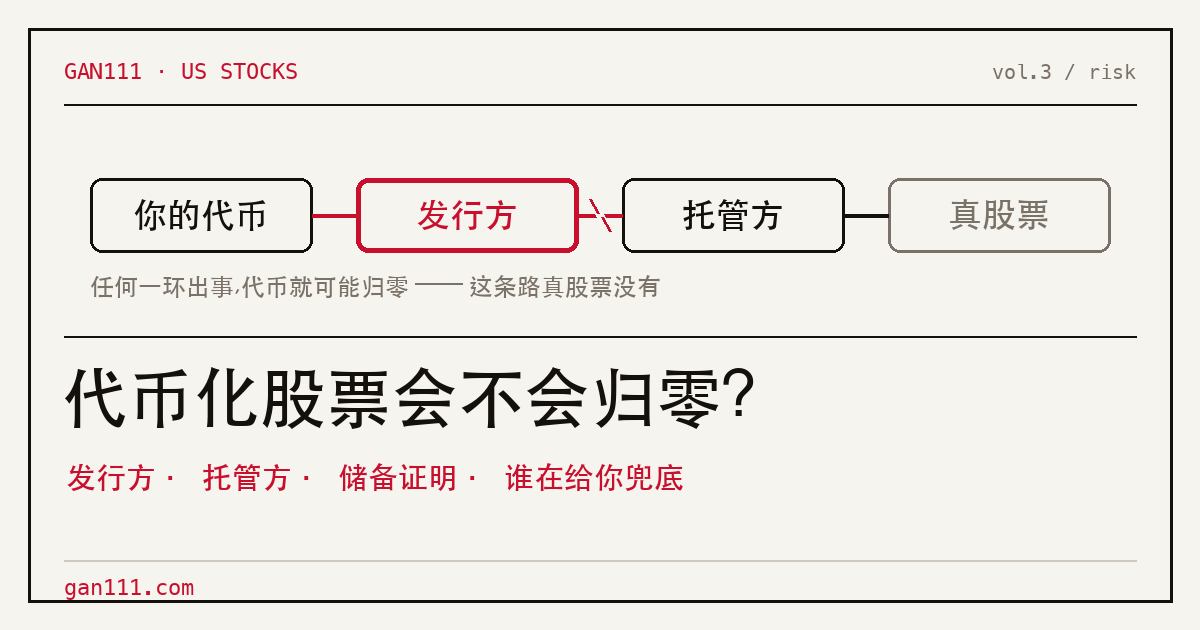
Casi nadie que compra una acción tokenizada se detiene en la pregunta que está debajo de todo: ¿por qué vale algo este token? No vale por el código que hay en la cadena. Vale porque, en teoría, un emisor compró una acción real de Apple, la dejó en manos de un custodio regulado y acuñó tu token contra ella. Esa cadena de promesas es el producto. Y es también la única vía a cero que una acción real no tiene, así que es de lo que trata este texto.
Todo lo que sigue describe cómo está armado el producto y qué puede salir mal, no cómo va a salir. Las estructuras legales, las coberturas y las restricciones por país cambian sin avisar, y ninguno de esos datos conviene tomarlo de un artículo, tampoco de este. Léelo como explicación de mecánica y opinión personal, no como asesoramiento de inversión ni recomendación de ningún emisor, plataforma ni ticker, y confirma en la fuente lo que esté vigente el día que muevas dinero.
Dos caídas distintas que conviene no mezclar
Cuando una acción tokenizada pierde valor, la causa es una de dos cosas que no tienen nada que ver entre sí, y confundirlas es donde empieza casi todo el malentendido.
Cae la empresa. Apple baja y tu token de Apple baja con ella. Eso es idéntico a tener la acción real: es el riesgo de mercado que aceptaste al entrar, y no es culpa del formato.
Se rompe el envoltorio. El emisor queda insolvente, un regulador frena el producto, el custodio falla o no tenía lo que declaraba. Ahí el token puede quedar suspendido, cotizar con descuento o liquidarse aunque la empresa esté operando con total normalidad. Esta segunda capa es la que pertenece a la tokenización y es la única de la que habla este texto.
De la primera no me ocupo acá porque es riesgo bursátil de toda la vida; cómo se apoya una cosa sobre la otra está en ¿Qué es una acción tokenizada (xStocks)? ¿En qué se diferencia de una acción real?.
Tres cosas distintas que se venden como «acciones de EE. UU. en cripto»
Bajo esa misma etiqueta conviven al menos tres productos que se rompen de maneras diferentes. Antes de comprar conviene saber cuál de los tres tienes delante.
Acciones tokenizadas (xStocks, bStocks y similares): hay acciones reales en custodia detrás, y el punto débil está en el emisor y en el custodio. Es de lo que trata este texto.
Activos sintéticos: detrás no hay acciones. Replican el movimiento con colateral y con un oráculo que alimenta el precio. Se rompen cuando el colateral se desploma o cuando el precio que entra al sistema falla, que no es lo mismo que preguntarse si alguien está guardando acciones por ti.
Perpetuos sobre acciones de EE. UU.: son derivados, tampoco hay acciones abajo, siguen al índice por la tasa de financiación y vienen con apalancamiento y liquidación. Ni siquiera hace falta que alguien quiebre: un movimiento brusco te puede sacar antes. Esa ruta tiene su propio texto, Perpetuos de acciones de EE. UU.: primero saca la cuenta del costo y de la liquidación.
Los tres aparecen seguido en la misma pantalla, colgados del mismo nombre de empresa, pero las preguntas que hay que hacerles son distintas. Saber cuál de los tres estás comprando va antes que cualquier otra cosa; si te saltas ese paso, el resto de la revisión no sirve de nada.
¿Sobre quién está apoyado tu dinero?
La cadena detrás de una acción tokenizada suele ser esta: un emisor —Backed y Ondo son los nombres con los que te vas a cruzar— compra las acciones reales a través de un bróker con licencia, se las entrega a un custodio externo y acuña los tokens uno a uno en la cadena. Lo que compras es ese token. No estás confiando en «la blockchain»: estás confiando en que cada institución de esa cadena haga lo que dicen sus documentos. Si alguna falla, el problema llega hasta tu token.
Lo más importante de esa frase es lo que no aparece en ella. No figuras en el registro de accionistas, no tienes voto y lo que tienes en la mano es un derecho frente al emisor: qué puedes reclamar, a quién y bajo qué ley depende de las condiciones que ese emisor haya publicado. Y ojo con la parte de la cadena: la blockchain va a registrar tu transferencia con precisión perfecta, y la seguiría registrando con la misma precisión si las acciones que hay detrás ya no estuvieran. La cadena demuestra que el token es tuyo; no demuestra que detrás del token haya algo.
El riesgo de contraparte no desapareció acá: se mudó. Por la ruta del bróker vive dentro de un sistema con décadas de jurisprudencia y una cámara de compensación detrás. Por la ruta del token vive dentro de una empresa y su carpeta de documentos. La diferencia entre las dos rutas no es tener riesgo o no tenerlo, es cuánto espesor tiene lo que hay debajo.
Hay además una pieza de la que casi nadie habla y que el día malo es la que más importa: el derecho de rescate casi nunca es tuyo. La ventana de suscripción y rescate del emisor suele estar abierta solo para usuarios calificados o instituciones que pasaron su verificación; para quien compró el token en el mercado, la única salida es vendérselo a otra persona. Si el mercado se suspende, no puedes vender y tampoco tienes la puerta de atrás de ir a pedirle las acciones al emisor: lo único que queda es esperar el comunicado. Abrir la documentación del emisor en el capítulo de rescates, antes de comprar, te dice si esa salida existe para ti.
Cómo se defiende un emisor serio: el aislamiento concursal
Un emisor que se toma esto en serio no quiere que su propia caída se lleve puestos los activos, y la respuesta estándar es ponerlos donde esa caída no llegue. Ondo, por ejemplo, publica una estructura en la que los activos subyacentes están en un SPV a prueba de concurso —una entidad creada solo para eso, con patrimonio separado del de la matriz— y designa un agente de garantías que conserva, en nombre de los tenedores, un derecho de cobro de primer orden sobre esas acciones. Dicho simple: si la entidad emisora quiebra, ese paquete de acciones en teoría no entra en la masa concursal y va primero a los tenedores. Emisores de ese nivel suelen además contratar a un tercero, como Ankura Trust, para que certifique las tenencias todos los días.
Eso es ingeniería de verdad y vale la pena buscarla. Pero conviene ser preciso sobre qué cubre: el aislamiento concursal defiende de un evento concreto, la insolvencia de la propia entidad emisora alcanzando activos que deberían ser tuyos. No hace nada contra:
- un custodio que falla, o que no tenía lo que declaraba tener;
- un regulador que suspende o prohíbe el producto donde vives, lo que puede dejarte sin operar y sin rescatar, sea de quien sea la propiedad legal;
- un problema técnico: un fallo en el contrato, un puente entre cadenas, la gestión de las claves. Nada de eso tiene que ver con el derecho concursal;
- el tiempo y la quita. Aun funcionando exactamente como fue diseñado, es un procedimiento, los procedimientos se miden en meses y muy pocas veces devuelven hasta el último centavo.
Y presta atención a esas dos palabras, «en teoría»: que el mecanismo se ejecute sin tropiezos, cuánto tarde y con qué quita termine depende de los documentos concretos y de cómo sea el desastre. No hay garantía de nada. El aislamiento concursal reduce el riesgo; no lo elimina.
Más frecuente que la quiebra: el regulador
Cuando alguien dice «y si el emisor tiene un problema», la imagen que aparece en la cabeza es siempre la quiebra. En la práctica pasa mucho más seguido otra cosa, y golpea más fácil: un regulador decide que ese producto no se puede vender así en su jurisdicción, y la plataforma restringe a los usuarios de ese país o directamente lo retira. El emisor está perfectamente, el custodio está perfectamente, el aislamiento concursal no sirve para nada: simplemente te quedaste afuera.
Hoy estos productos suelen estar abiertos solo a inversores minoristas no estadounidenses de determinadas regiones, la lista la define el emisor y se mueve según el criterio regulatorio del momento. Por eso «acá se puede usar» no es un requisito que verificas una vez al entrar: es un riesgo que sigue vivo mientras tengas la posición. Que hoy puedas mandar una orden no dice nada sobre el año que viene. Si te restringen, puede que no puedas ni ampliar ni vender con normalidad, y tengas que resolver la posición dentro de la ventana que te dé la plataforma.
Esta es una de las razones principales por las que no me parece un instrumento para el núcleo de una cartera de largo plazo. No porque vaya a fallar, sino porque su disponibilidad no depende de ti y no hay dónde reclamar: con un bróker tradicional al menos puedes llevar la queja al supervisor; acá, ¿a quién?
Tres cosas para verificar tú mismo antes de comprar
Que el nombre suene conocido no prueba nada. Diez minutos antes de la orden, revisando estos tres puntos, te sacan de encima la mayoría de las trampas.
La prueba de reservas. Los emisores grandes la publican, y algunos la conectan a algo como Chainlink para que sea verificable en la cadena: puedes contrastar tú mismo si la cantidad de tokens en circulación cuadra con las acciones en custodia. Si no encuentras prueba de reservas, tachado.
Quién es el custodio y con qué licencia. En qué institución están depositadas las acciones reales y quién supervisa a esa institución. Un custodio descrito en términos vagos es luz roja.
La documentación legal del emisor. Folleto, informes de auditoría, cláusulas de aislamiento concursal: leer qué se compromete exactamente a hacer. Un emisor dispuesto a poner eso sobre la mesa es un emisor al que vale la pena mirar.
Qué mirar exactamente en esos documentos
«Lee la documentación legal» es el consejo que todo el mundo se saltea, así que lo pongo concreto. No hace falta leer nada de punta a punta: busca en la página estos cinco puntos y fíjate si están y si están escritos con claridad.
El nombre del custodio y su licencia. Qué institución es, en qué jurisdicción y bajo qué supervisor. Que aparezca el nombre es el aprobado raspando; si ni siquiera hay nombre, no sigas leyendo.
La cláusula de aislamiento concursal. En qué entidad están los activos subyacentes, si hay agente de garantías y en qué orden cobran los tenedores.
La frecuencia de la prueba de reservas y quién la emite. Si sale todos los días o cuando se acuerdan, si la firma el propio emisor o un tercero, y si cuadra con lo que circula en la cadena.
Las condiciones de suspensión y rescate. En qué casos pueden suspender suscripciones y rescates, por cuánto tiempo y quién tiene derecho a rescatar. Esta cláusula decide si el día malo tienes puerta de salida.
La ley aplicable y el foro de resolución de disputas. Si hubiera que litigar, dónde y con qué ley. Ver una jurisdicción a la que no llegarías ni queriendo es información en sí misma.
Con dos o tres de esos cinco puntos escritos en forma ambigua ya tienes la respuesta. Al revés: un emisor que los pone claros está diciendo algo sobre sí mismo, y es que sabe que alguien va a venir a revisarlos.
Hacer esta ronda completa no te convierte en experto en riesgos, pero alcanza para dejar afuera a los que no permiten verificar nada, que en este tema son los que suelen hacer daño.
La prueba de reservas no es un seguro
La prueba de reservas es algo bueno, siempre que tengas claro qué prueba: que en un momento determinado la cuenta de custodia tenía esa cantidad de acciones. No prueba que esas acciones sean legalmente de los tenedores de tokens, ni que el emisor no tenga otras deudas u otras garantías constituidas por ahí. Es condición necesaria, no suficiente.
Quien ve «cobertura de reservas al 100%» y se queda tranquilo comete el mismo error que quien ve «auditado» y se queda tranquilo: confunde una comprobación con una garantía. Una comprobación te dice cómo están las cosas en este instante; una garantía define quién responde el día que se rompen. Acá lo segundo no existe.
Un malentendido caro: el SIPC no te cubre
Mucha gente asume que si compró en una plataforma grande, alguien pagará si la cosa cae. No es así. El SIPC estadounidense —la protección al inversor en valores— y los seguros de depósitos de cada país no cubren acciones tokenizadas. Esa capa de protección que aparece cuando quiebra un bróker tradicional acá no aplica: tu única cobertura es el acuerdo de custodia y la estructura legal del emisor, sin ningún respaldo público detrás. Tratar una acción tokenizada como si fuera «una cuenta de bróker que vive en la cadena» es de los errores más caros que se pueden cometer con este producto.
Vale la pena ver qué cubre el SIPC para entender por qué no llega hasta acá. Cubre una situación concreta: quiebra un bróker estadounidense miembro del SIPC y faltan valores o efectivo en la cuenta de un cliente. Entonces se ocupa de devolver la propiedad del cliente y de cubrir el faltante hasta un tope por cliente. Ese tope tiene un número vigente y está publicado en la web del propio SIPC: si lo necesitas, búscalo ahí y no lo copies de ningún artículo, este incluido, porque los números cambian y los artículos no.
Más que el número, hay dos límites para recordar. Primero, el SIPC no cubre pérdidas: si tu posición se parte al medio, eso no es lo suyo, nunca lo fue. Segundo, solo alcanza a los activos que están en la cuenta de un bróker miembro. Y una acción tokenizada la crea un emisor, la guarda un custodio y vive en tu cuenta de exchange o en tu propia wallet: ninguno de esos tres lugares es la cuenta de un bróker miembro del SIPC. El perímetro ni siquiera se acerca.
El seguro de depósitos es otra cosa, pero la respuesta es igual: cubre depósitos bancarios, no valores y no tokens; de paso, tampoco cubre la stablecoin con la que compraste. Así que la frase hay que decirla completa: toda tu cobertura acá viene del acuerdo de custodia y de la estructura legal del emisor, y detrás de eso no hay nada más.
El alcance de las coberturas, los requisitos de elegibilidad y las restricciones de tu país cambian, y ninguna de las tres cosas conviene sacarla de un artículo, tampoco de este. Antes de mover dinero, confirma la versión vigente en la fuente: los documentos del emisor, las condiciones de la plataforma que uses y el criterio del supervisor de tu jurisdicción. Es el paso más barato de todo el recorrido.
Si algo pasa de verdad: tres cosas para ese día
Nadie quiere tener que usar esta sección, pero quien conoce el procedimiento y quien no lo conoce hacen cosas muy distintas el mismo día.
Busca el comunicado antes de tocar el botón. La página de anuncios del emisor y el tablón de la plataforma son las dos únicas fuentes con autoridad. En esos momentos, lo que circula en redes es lo que más rápido viaja y lo que menos vale. Operar antes de que salga el procedimiento no es operar, es apostar.
No te muevas en un libro flaco. Cuando sale una mala noticia, los precios son puro aire: de un lado los creadores de mercado retirando órdenes, del otro la gente con prisa por salir. Cruzarse en ese libro sale caro con una probabilidad altísima.
Guarda los registros. Comprobantes de las operaciones, direcciones de wallet, capturas de los comunicados que recibiste: todo. Si después hay un proceso de reclamación o de liquidación, eso es lo que demuestra qué tenías. Buscarlo recién cuando hace falta suele terminar en que ya no está.
Entonces, ¿se puede comprar?
Las dos respuestas que la mayoría quiere escuchar —«se puede, tranquilo» o «ni lo toques, es una estafa»— son las dos equivocadas. Una acción tokenizada no es una estafa ni es una cuenta de ahorro. La pregunta útil nunca fue comprar o no comprar, sino si sabes qué capa de riesgo estás cargando: la del negocio de esa empresa, o la de las instituciones que sostienen el envoltorio. La primera la aceptaste al mandar la orden; la segunda es de lo que habla este texto de punta a punta.
El modo de fallar que más conviene vigilar es el más silencioso: «llevo tanto tiempo con esto y nunca pasó nada, así que debe estar bien». La posición crece de a poco y, para cuando es lo bastante grande como para hacer daño, la estructura de riesgo es exactamente la misma del primer día. Es uno de los patrones que más se repiten, y quienes lo siguen no sienten en ningún momento que estén arriesgando algo.
Así que sí, se puede, poniéndolo en su lugar. Esto le sirve a quien entendió el riesgo del envoltorio, usa una posición chica y pasó la revisión de los tres puntos de arriba. Lo que te da es la comodidad de tener exposición a acciones de EE. UU. en la cadena, a toda hora y con poco dinero; lo que te cobra es una capa extra de riesgo de contraparte y la ausencia de la protección tradicional al inversor. No cargues la mano, no lo trates como un activo en dólares sin riesgo y no entres solo porque la palabra «tokenizado» suena moderna. Si quieres ordenar primero los fundamentos del instrumento, están en ¿Qué es una acción tokenizada (xStocks)?, y qué pasa el día que la empresa deja de cotizar está en Suspensión o salida de bolsa: ¿qué recupera quien tiene acciones tokenizadas?. Como siempre: esto explica riesgos y mecánica, no es asesoramiento de inversión; comprar o no, y cuánto, lo decides tú.
Y una última que repito seguido: el riesgo de estos productos no vive en la curva de precios que estás mirando, vive en las páginas de documentación que no leíste. Cuando el precio baja, al menos sabes en qué estás perdiendo; cuando se rompe el envoltorio, los tenedores suelen ser los últimos en enterarse. Quien dedica diez minutos a revisar al emisor, al custodio y esas cuatro cláusulas pisa menos minas que quien no revisa nada. No es magia: es cambiar un montón de incertidumbre por unas cuantas condiciones conocidas.
Preguntas que seguramente estás por hacer
¿Una acción tokenizada se puede ir a cero?
No se evapora por ser un token, pero arrastra una vía a cero que la acción real no tiene: que falle el emisor o el custodio. El token vale algo mientras el emisor —Backed u Ondo, por nombrar los habituales— tenga de verdad las acciones correspondientes depositadas uno a uno en un custodio regulado. Si quiebra, si un regulador lo frena o si la custodia falla, el token puede quedar suspendido, liquidarse o cotizar con descuento. Que la empresa suba o baje es otra conversación; esta capa del envoltorio es propia del formato y hay que aceptarla antes de comprar.
Si el emisor quiebra, ¿recupero mi dinero?
Depende de la estructura y no admite una respuesta única. Un emisor serio monta un aislamiento concursal: Ondo, por ejemplo, coloca los activos en un SPV a prueba de concurso y nombra un agente de garantías que conserva, para los tenedores, un derecho de cobro de primer orden sobre las acciones de abajo. Eso significa que, si la entidad emisora cae, ese paquete en teoría no entra en la masa concursal y se devuelve primero a los tenedores. Cuánto tarde el procedimiento, si se ejecuta sin tropiezos y con qué quita termine depende de los documentos concretos y de las circunstancias, y no está garantizado. Lee la documentación legal del emisor antes de comprar, no te quedes con el nombre.
¿Cómo compruebo que detrás del token hay acciones reales uno a uno?
Mirando tres cosas. Una, la prueba de reservas: los emisores grandes la publican y algunos la conectan a un oráculo como Chainlink para que se pueda verificar en la cadena, así contrastas los tokens en circulación contra las acciones en custodia. Dos, quién es el custodio y bajo qué licencia opera. Tres, la documentación legal del emisor: folleto, informes de auditoría. Si esas tres cosas no aparecen, o aparecen en términos vagos, es mejor no entrar. Un nombre llamativo en el token no implica que haya acciones suficientes detrás.
¿El SIPC o el seguro de depósitos cubren las acciones tokenizadas?
No. Ni el SIPC estadounidense, que protege a los inversores en valores, ni los seguros de depósitos de cada país alcanzan a las acciones tokenizadas. La capa de protección que aparece cuando quiebra un bróker tradicional acá no aplica: toda tu cobertura viene del acuerdo de custodia y de la estructura legal del emisor, sin respaldo público detrás. Esa es una de las diferencias de fondo con comprar acciones reales en un bróker con licencia, y tratar el token como si fuera una cuenta de bróker alojada en la cadena es un error peligroso.
Si compro en una plataforma grande, ¿estoy más seguro?
Cambia en quién confías, no la cantidad de gente en la que tienes que confiar. La plataforma es el lugar donde operas y suele tener sus propios criterios para listar, lo que vale algo. Pero la promesa de que existe una acción real detrás la hace el emisor en sus propios documentos, no la plataforma. Lee las condiciones de la plataforma y fíjate en qué papel se atribuye: casi siempre se describe como el lugar donde operas, no como el garante del instrumento. Esa diferencia no se ve ningún día normal y lo decide todo el día que algo falla.
Sigue leyendo: Qué es una acción tokenizada · Suspensión o salida de bolsa · Perpetuos de acciones de EE. UU.