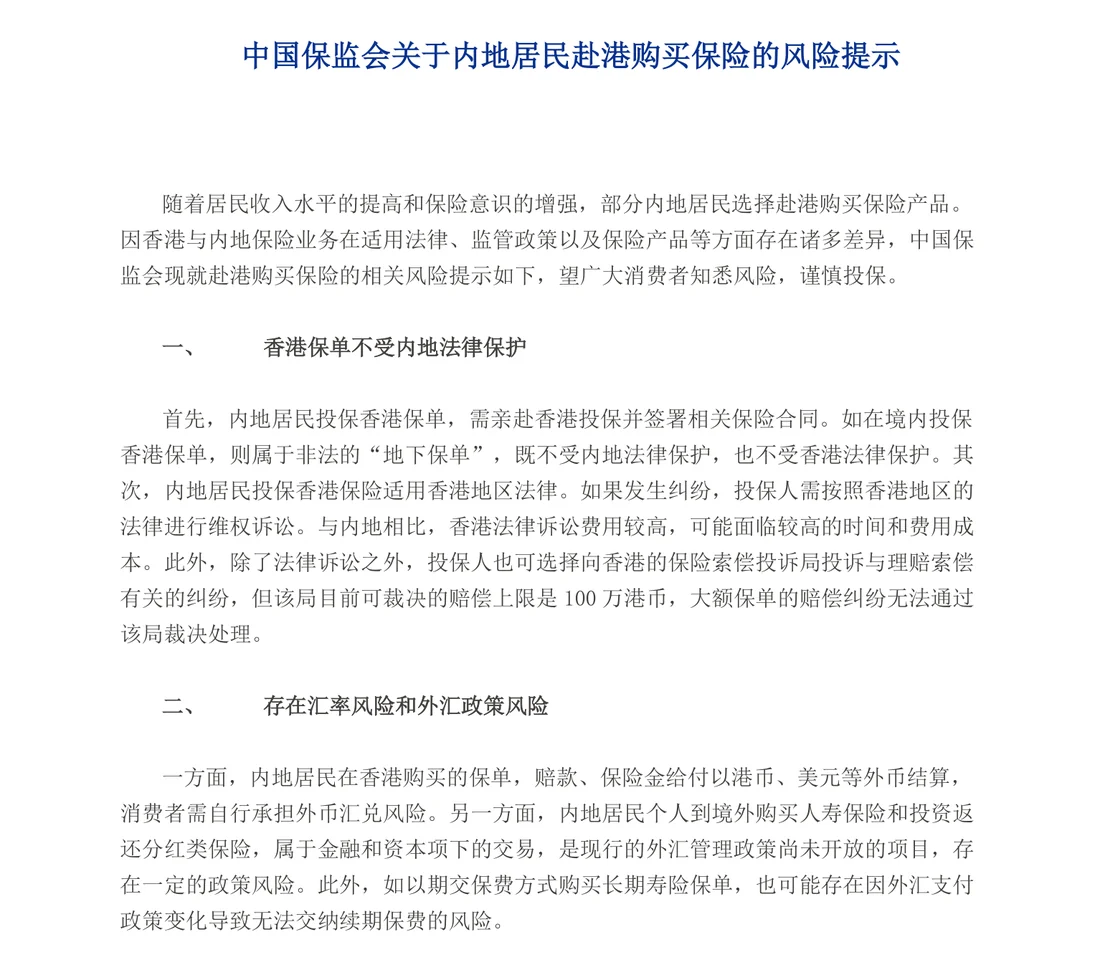
「香港保单在深圳签也一样,人不用过去。」推销香港保险时,常能听到这种说法。原中国保监会 2016 年 4 月发的《关于内地居民赴港购买保险的风险提示》写得很明白:内地居民投保香港保单,须亲赴香港投保并签署合同;在境内投保香港保单属于非法的「地下保单」,既不受内地法律保护,也不受香港法律保护。
那份提示一共五条,除了签约地点,还讲了汇率和外汇政策、分红收益、前期退保和条款文字。原保监会官网的页面已经下线,现在读到的是保险公司官网转载的全文。它是 2016 年的文件,里面有几个数字是当年的说法,今天不一定还是这个数。
在内地签的单,两边法律都不管
这是提示的第一条,标题就叫「香港保单不受内地法律保护」。分开看有三层:
- 内地居民投保香港保单,须亲赴香港投保并签署保险合同。在境内签的,属于非法的「地下保单」,内地和香港的法律都不保护。
- 就算是在香港正规签的,保单也适用香港法律。发生纠纷,要按香港法律维权诉讼;和内地相比,香港的诉讼费用较高,时间和费用成本都不低。
- 理赔纠纷也可以向香港的保险投诉局投诉(2016 年那份提示里还叫保险索偿投诉局)。提示里写的是,该局可裁决的赔偿上限为 100 万港币,大额保单的赔偿纠纷没法通过该局裁决处理。这是 2016 年的上限;该局官网的职权范围页(2026 年 9 月查)写的是,索偿或争议金额不超过 150 万港元才受理,另外要求涉案保险公司是该局会员、保单是个人保险合约、保险公司已经作出最终决定,并在接到最终决定后 6 个月内书面投诉。超过 150 万港元的大额保单纠纷,仍然没法交给该局处理。
我的看法:只要有人跟你说「不用去香港,在这边签就行」,这份单就不用往下谈了。签约地点决定了它有没有法律保护,没有通融的余地。
赔的是外币,续期保费也受外汇规定管
第二条讲汇率风险和外汇政策风险,两件事分开看。
汇率。香港保单的赔款、保险金按港币、美元等外币结算,汇兑的涨跌由投保人自己承担。保的是一笔外币,将来要在内地用人民币花,中间隔着一次换汇,换回来多少事先定不了。
外汇政策。提示写明,内地居民个人到境外购买人寿保险和投资返还分红类保险,属于金融和资本项下的交易,是当时外汇管理政策尚未开放的项目。以期交方式买的长期寿险,还可能因为外汇支付政策变化,交不上续期保费。
这一条今天还对得上。国家外汇管理局的《个人购汇申请书》写明,购汇不得用于境外买房、证券投资、购买人寿保险和投资性返还分红类保险等尚未开放的资本项目。每人每年等值 5 万美元的购汇便利化额度,不能拿来买这两类保险。
比起汇率涨跌,我更在意续期保费这一条。期交保单要连着交很多年;收入在内地的,购汇申请书已经写明购汇不能用来买人寿保险和投资性返还分红类保险,这条限制管的不只是第一年,往后每一年的续期保费也绕不开。
计划书上的分红演示该怎么看
第三条说保单收益不确定:分红险在保证收益之上的红利,多少是不确定的。提示里拿两地的演示规则做了对比,下表都是 2016 年的描述:
| 2016 年的情况 | 内地分红险 | 香港分红险 |
|---|---|---|
| 红利演示规则 | 按低、中、高三档演示 | 当时未对红利演示作出明确要求 |
| 演示利率 | 上限分别是 3%、4.5%、6% | 大多数产品通常采用 6% 以上 |
这组数字是 2016 年的,不能拿去对照今天的产品;现在两地对红利演示怎么要求,以现行监管规定为准。
计划书上显眼的常常是演示那一栏。我只把保证的那部分当成能拿到的钱,红利那部分当作可能有、也可能远低于演示。拿演示数字去和内地存款、理财的利率直接比,是把不确定的东西当成确定的在比。
提示说:头两年退保,现金价值可能是零
第四条:保单前期现金价值低,退保损失大。中途退保,投保人只能拿回保单的现金价值;提示写的是,大多数长期期交保单前期的现金价值很低,前 2 年甚至为零。
「随时可以退」这句话本身没错,要问的是退的时候拿回多少。退回来的是现金价值,不是已经交进去的保费;前两年退,可能一分钱都拿不回。
买长期期交保单之前,我会先问自己一句,这笔钱很多年内会不会要用。答案是「说不准」的,就不适合这类保单。
条款用繁体字写,表述也不一样
第五条提醒认真阅读条款:香港保单的条款用繁体字,表述方式和内地不尽相同。字认得,不代表弄懂了那句话在合同里管什么。
我的看法:看不懂的条款逐条问清楚,问不清楚就不签。除外责任、退保、保费缴付这几处要多看两遍,它们决定了出事时赔不赔、中途能拿回多少。
只想在境外放一部分资产的,另有路可走
有人买香港保险,出发点其实是想在境外配置一部分资产。如果你要的只是境外资产、并不需要这份保障,中国证监会 2026 年 5 月 22 日答记者问给内地居民列的是港股通、QDII 和跨境理财通,几条路各自怎么走,内地人现在怎么买美股?5·22 新规后的几条路里对比过;拿一份要交很多年的保单去替代它们,我觉得划不来。
哪些人可以考虑,哪些人别碰
可以考虑的
- 能本人到香港签约,也接受纠纷按香港法律处理的人。
- 长期在香港工作生活、收入和开支都在香港的人。
- 看得懂繁体条款,或者愿意逐条问到弄懂为止的人。
- 只把保证部分当预期,红利拿不到也不影响生活的人。
- 这笔钱很多年都不会动用的人。
别碰的
- 打算用内地收入购汇交保费的:《个人购汇申请书》写明,购汇不得用于购买人寿保险和投资性返还分红类保险。
- 被约在内地签单、说「不用去香港」的:那是地下保单。
- 冲着计划书上的演示收益去的。
- 这几年可能要用这笔钱的:前两年退保,现金价值可能为零。
- 其实只想配置境外资产、并不需要这份保障的。
常见问题
在深圳签的香港保单有效吗?
按原中国保监会 2016 年的风险提示,内地居民投保香港保单须亲赴香港投保并签署合同;在境内投保香港保单属于非法的「地下保单」,既不受内地法律保护,也不受香港法律保护。
能用每年 5 万美元的购汇额度买香港保险吗?
《个人购汇申请书》写明,购汇不得用于境外买房、证券投资、购买人寿保险和投资性返还分红类保险等尚未开放的资本项目。申请书没点名的险种,也别默认就能用购汇额度买。
香港保单前两年退保能拿回多少?
中途退保拿到的是保单的现金价值,和已交的保费是两回事。按原保监会 2016 年那份风险提示,大多数长期期交保单前期现金价值很低,前 2 年甚至为零。具体数额以你那份保单的条款为准。
香港保险理赔有纠纷可以找谁?
可以按香港法律诉讼,与内地相比诉讼费用较高;与理赔有关的纠纷也可以向香港的保险投诉局投诉(2016 年那份提示里还叫保险索偿投诉局)。2016 年提示里写的该局可裁决赔偿上限是 100 万港币;该局官网职权范围页(2026 年 9 月查)写的现行上限是索偿或争议金额不超过 150 万港元,超过这个数的大额保单纠纷没法交给该局处理。