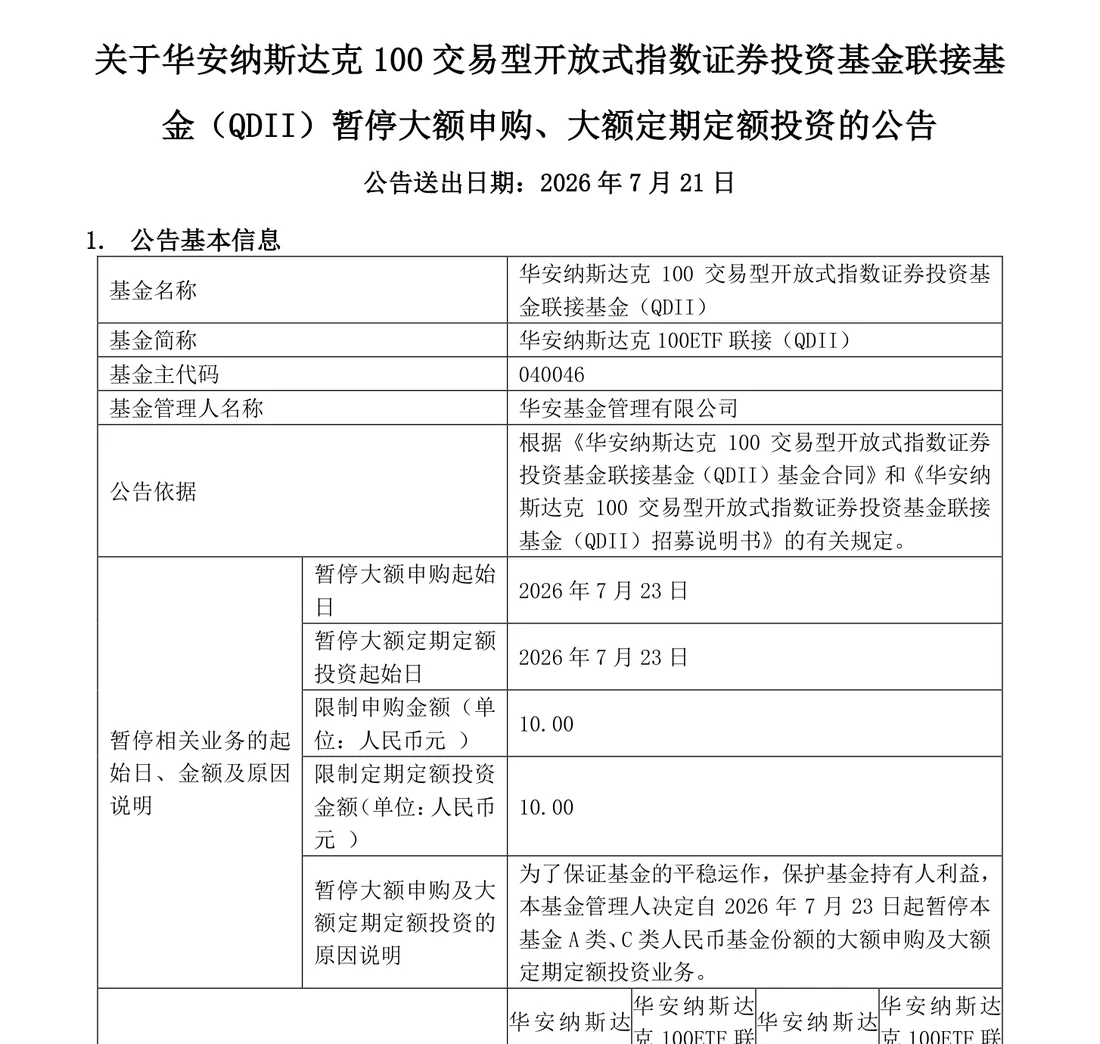
2026 年 9 月 23 日,华安基金发了一份公告:华安纳斯达克 100 联接基金(QDII)A 类(040046)、C 类(014978)人民币份额,自 9 月 24 日起暂停大额申购和大额定投,单日每个基金账户累计申购及定投不超过 5 元,通过华安自己的直销机构申购也是 5 元。这只基金 7 月 23 日起已经限到 10 元,两个月里收紧了两次。
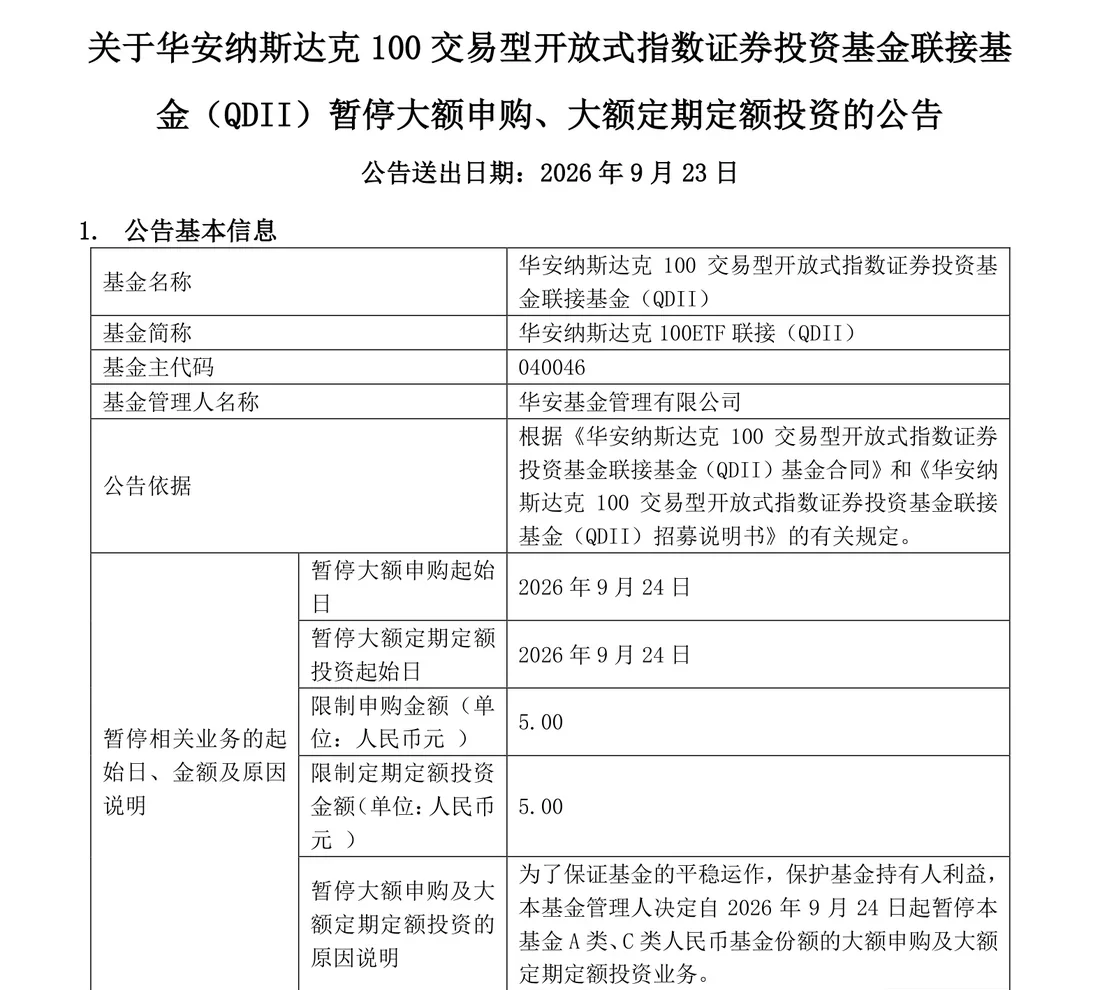
读到「5.00」,很容易先想到:这只基金是不是出事了?公告里的原因只有一句,「为了保证基金的平稳运作,保护基金持有人利益」,和 7 月那份写的一样。同一份公告写明,开户、申购、赎回等其他业务照常办理,也就是说 5 元以内照样能买,已经持有的照样能赎回。
所以这份公告管的是新钱往里进的速度,从公告里看不出基金本身出了状况。已经持有的,不用因为看到限购就急着卖。
两个月里收紧了两次
把华安这只的两份公告放在一起看:
- 7 月那一轮。7 月 21 日的公告写的是,自 7 月 23 日起,人民币份额单日每个基金账户申购和定投累计不超过 10 元;通过华安直销机构申购的,上限单独放宽到 100 元。
- 9 月这一轮。9 月 23 日的公告(东方财富公告库存档)把限额降到 5 元,自 9 月 24 日起执行,直销也是 5 元,不再单独放宽。
- 都只管人民币份额。暂停的是 A 类、C 类人民币份额;美元现钞、现汇份额(040047、040048)的暂停申购,见华安 2025 年 3 月 5 日的另一份公告。
- 申购和定投合在一起算。限额是单日、每个基金账户的申购和定投累计金额。
QDII 额度是怎么卡住申购的
人民币份额收进来的是人民币,要投纳斯达克这类海外市场,得换成外汇出去。能换多少,受基金公司拿到的 QDII 投资额度约束,额度由国家外汇管理局发放。申购进来的新钱越多,占用的额度越多;额度吃紧的时候,控制新钱进来的速度,是基金公司手上的办法之一。
华安公告里写的原因只是上面那一句,没提额度。报道普遍把今年这一轮 QDII 限购和额度紧张联系在一起,比如财新 2026 年 5 月 26 日的《QDII 额度受限 投资海外基金溢价率集体抬升》。那篇报道提到,国泰纳斯达克 100 QDII(160213)此前长期暂停申购,5 月 20 日开放限额申购,每日额度 300 元;大约一周后,单日申购限额从 300 元下调到 100 元。
限购归限购,QDII 仍在中国证监会 2026 年 5 月 22 日答记者问给内地投资者列出的合规投资渠道里,同列的还有港股通和跨境理财通。港股通买的是名单里的港股和 ETF,开通条件见港股通怎么开通?50 万门槛、能买哪些股票和每日额度;买美股有哪几种办法、各自卡在哪,见内地人现在怎么买美股?5·22 新规后的几条路。
场外申购和场内买卖,限购落在哪一边
同样跟踪纳斯达克 100 的 QDII 产品,有场外、场内两种买法,限购带来的影响不一样。
| 对比项 | 场外基金(比如联接基金) | 场内 ETF / LOF |
|---|---|---|
| 怎么买卖 | 按净值申购、赎回 | 在二级市场按成交价格买卖 |
| 限购管到什么 | 申购受限额约束,赎回不受影响 | 二级市场照常买卖,受限的是申购通道 |
| 要防的 | 想买的买不进,或者只能买很少 | 价格高于 IOPV / 净值,也就是溢价 |
场内价格平时能贴着净值,靠的是套利:价格偏高时,有人申购新份额再到场内卖出,把价格压回去。申购通道一受限,这条路走不通,价差就拉不回来,价格可能一直挂在 IOPV(盘中参考净值)或净值上方。
溢价 2% 的账,一个示意算例
假设一只场内纳指基金:
- 买入时:IOPV 1.000 元,成交价 1.020 元。
- 溢价率 = (成交价 − IOPV) ÷ IOPV = (1.020 − 1.000) ÷ 1.000 = 2%。
- 一个月后:指数和人民币汇率都没动,IOPV 仍是 1.000 元;溢价回到 0,成交价也回到 1.000 元。
- 这笔持仓的盈亏 = (1.000 − 1.020) ÷ 1.020 ≈ −1.96%,约亏 2%。
换成金额,按整手算:买 9,800 份,付 9,800 × 1.020 = 9,996 元;一个月后溢价回到 0,市值 9,800 × 1.000 = 9,800 元,少了 196 元,196 ÷ 9,996 ≈ 1.96%,还没算买卖佣金。指数一点没跌,少掉的就是买入时多付的那 2%。
溢价实际有多大,每天都在变。财新 5 月 26 日那篇报道描述当时的情况是,投资美股的宽基 ETF 的 IOPV 溢价率相对上周末「升高 0.5% 至 2% 不等」。到了 9 月,证券之星 2026 年 9 月 11 日的报道(腾讯新闻转载)写到,截至 9 月 10 日收盘,纳指科技 ETF 景顺(159509)的溢价率接近 25%;报道给的 9 月 8 日数据是场内收盘价 2.844 元、IOPV 2.2774 元。这些都是报道当时的数,你下单那天的溢价要自己看。
限购期间还想买,该看什么?
看公告。限额多少、管的是哪几类份额(人民币份额还是美元份额)、直销和代销是否不同、有没有写恢复日期。公告原文在基金公司官网能查到。
已经设了定投的,看扣款。华安那只从 9 月 24 日起,单日申购和定投合计不超过 5 元,7 月那一轮是 10 元。每期定投金额设得比限额高的,留意每期的确认结果。
场内下单前算溢价。把现价和 IOPV 对一下,按上面的公式算出溢价率。我不会在溢价明显的时候追进去。
别为了绕开限额去拆单。限额按基金账户算,拆着买也会被各账户额度卡住,而且溢价的问题不会消失。
同类基金,限额各不相同。跟踪纳斯达克 100 的 QDII 基金不止一只:华安那只人民币份额现在是 5 元,财新报道时国泰那只已从 300 元下调到 100 元。限额也可能几天一变,同一篇证券之星报道提到,万家纳斯达克 100 指数发起式(QDII)9 月 9 日把限额从 10 元提到 5,000 元,次日又调回 100 元。换一只之前,把它的公告和场内溢价同样看一遍。
8 月底新额度发了,为什么还在限购
中国证券报 2026 年 6 月 18 日的报道《国家外汇局将发放新一批 QDII 投资额度》写到,外汇局表示将发放新一批 QDII 投资额度,当时没有给出数字。到 8 月底,这批额度发下来了:东方财富 2026 年 8 月 31 日的报道《新一轮 QDII 额度发放,多家公募新增 1 亿美元》(新浪财经转载)写的是,外汇局这一轮新增 QDII 额度 68.4 亿美元,累计投资总额度 1830.09 亿美元,其中证券基金类机构合计新增 37.2 亿美元。
额度发下来以后,分给哪家基金公司、落到哪只产品、每只放开多少申购,由基金公司自己安排,单只基金的限购不一定跟着松。华安这只就是这样:8 月底额度发了,9 月 23 日它反而把限额从 10 元收紧到 5 元,公告里写的原因仍是保证基金平稳运作。某只基金什么时候恢复大额申购,只看它自己的恢复公告。「新额度发了」这类消息,我不会拿来当买溢价基金的理由,那只基金放开申购之前,溢价还挂在价格上。
常见问题
QDII 基金限购是基金出问题了吗?
限购本身说明不了基金出了问题。以华安纳斯达克 100 联接基金(QDII)为例,2026 年 7 月 21 日和 9 月 23 日两份限购公告写的原因都是「为了保证基金的平稳运作,保护基金持有人利益」,开户、赎回等业务照常。报道普遍把这一轮 QDII 限购和额度紧张联系在一起。
限购期间还能赎回吗?
能。华安 9 月 23 日那份公告暂停的是大额申购和大额定投,9 月 24 日起 5 元以内的申购,以及开户、赎回等业务照常办理。场外基金限购影响的是买入,不影响赎回。
场内 QDII 基金为什么会溢价?
场内 ETF、LOF 在二级市场按价格买卖。申购通道受限时,套利拉不回价差,价格可能高于 IOPV 或净值,这就是溢价。在溢价时买入,溢价回落时即使指数不动也会亏,下单前把现价和 IOPV 对一下。
外汇局发了新一批 QDII 额度,限购会取消吗?
不一定。东方财富 2026 年 8 月 31 日报道,外汇局发放新一轮 QDII 额度,本次新增 68.4 亿美元。额度分到哪只产品、放开多少申购,由基金公司自己安排;华安纳斯达克 100 联接基金在这之后的 9 月 24 日,反而把限额从 10 元收紧到 5 元。某只基金什么时候恢复大额申购,看它自己的恢复公告。